Осигурувањето на деловниот имот може да биде важен дел од финансиската заштита на претпријатието. Но постоењето полиса не значи дека секоја штета ќе биде исплатена во целост. Покритието зависи од договорените ризици, исклучувањата, осигурените суми и исполнувањето на обврските што произлегуваат од договорот.
Првата проверка е точно утврдување што е осигурено. Деловниот простор, машините, залихите, електронската опрема и другите средства не мора автоматски да бидат опфатени со една полиса. Компанијата треба да има преглед на осигурените предмети и нивните вредности.
Второто правило е внимателно читање на опфатените ризици. Полиса што обезбедува покритие за пожар не мора да вклучува и сите облици на поплава, кражба, механички дефект или прекин на работењето. Затоа при купување треба да се побара прецизно објаснување на условите.
Практичен пример: Работилница има машини и опрема со проценета вредност од 3.000.000 денари, но е осигурена за значително понизок износ. Ако настане штета, обесштетувањето ќе зависи од договорената осигурена сума, применливите услови и правилата за процена. Не може автоматски да се очекува исплата на целосната пазарна вредност на имотот.
Третата препорака е редовно ажурирање на полисата. Ако компанијата купила нова машина или значително ги зголемила залихите, претходната осигурена вредност може да биде недоволна. Промените треба навремено да се разгледаат со осигурувачот.
Четвртото правило е да се провери самоучеството. Кај некои полиси дел од штетата останува на товар на осигуреникот, согласно договорот. Ниската премија не е секогаш најповолна ако условите предвидуваат значително сопствено учество.
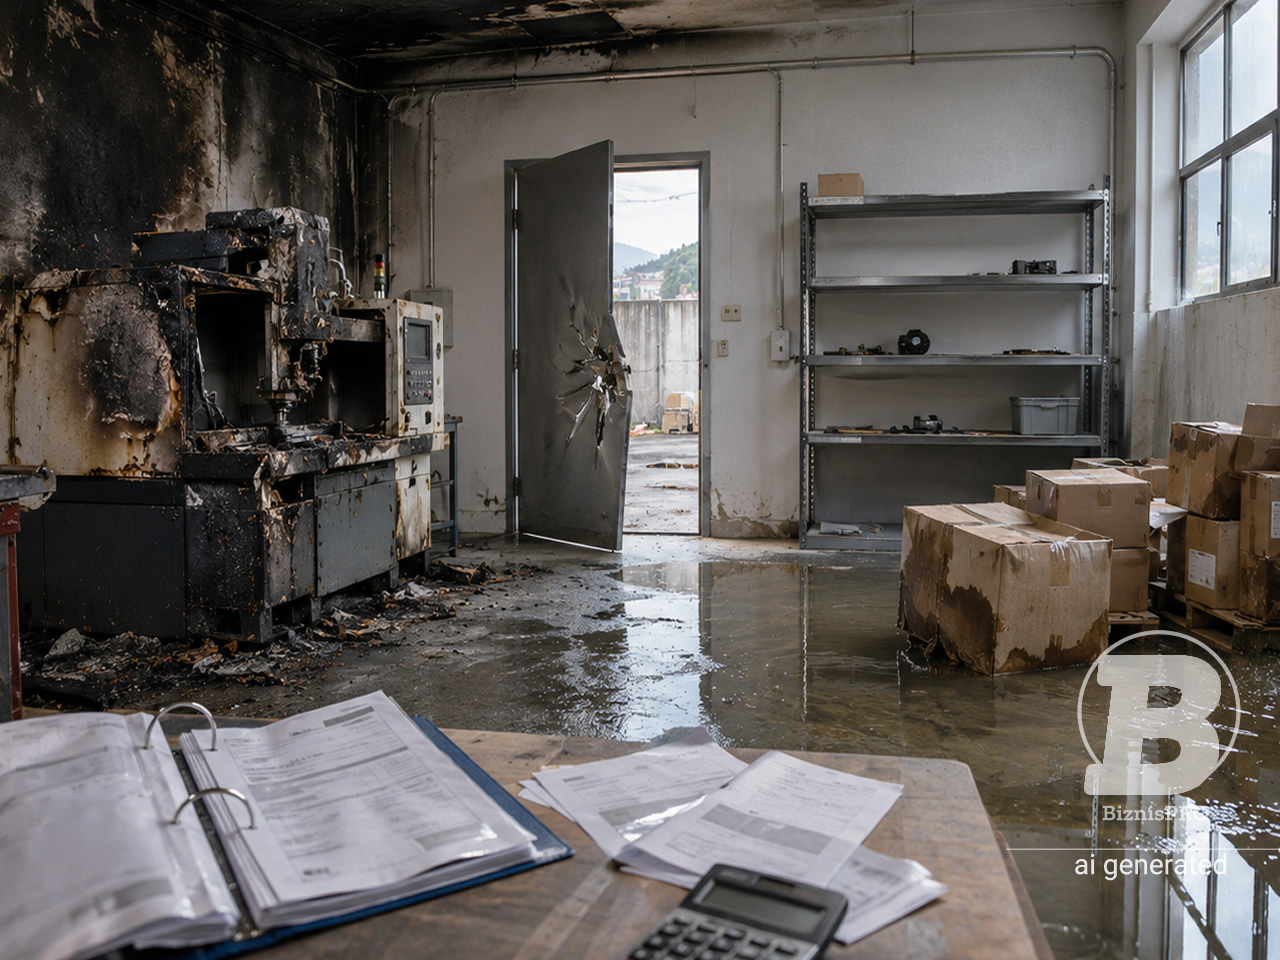
Петтата проверка е дали постои покритие за прекин на деловната активност. Ако пожар ја оштети производствената хала, физичката поправка на објектот е само еден дел од проблемот. Компанијата може со недели да нема производство и приходи, па е важно да се знае дали договорот опфаќа и таков вид загуби и под кои услови.
Шестата препорака е документацијата за имотот да се чува на безбедно место. Фактури, фотографии, сериски броеви и евиденција на опремата можат да помогнат при идентификација и процена на оштетените средства.
Седмото правило е да се почитуваат договорните обврски во случај на штета. Потребно е да се проверат роковите за пријавување, постапката за документирање и мерките за ограничување на дополнителната штета. Компанијата не треба да претпоставува дека осигурувачот автоматски располага со сите релевантни информации.
Осмата мерка е да се споредуваат повеќе понуди според покритието, а не само според висината на премијата. Две полиси со слична цена можат да имаат различни исклучувања, лимити и услови за исплата.
Заклучок: Добрата осигурителна заштита се планира пред да настане штетата. За фирмата најважно е да знае кои ризици се покриени, за колкав износ и што мора да направи кога ќе се случи осигурен настан.